Facturation électronique obligatoire : ce qui change déjà pour les TPE et PME
Dans cet article
Depuis le 1er septembre 2026, la facturation électronique est devenue obligatoire en France, mais pas de la même façon pour tout le monde. Si vous dirigez une TPE ou une PME, une partie de la réforme s'applique déjà à vous, et une autre partie vous laisse encore un an pour vous organiser. Voici précisément ce qui change maintenant, ce qui arrive en 2027, et comment avancer sans y consacrer des semaines, en vous appuyant si besoin sur notre cas d'usage pour automatiser les tâches administratives d'une TPE.
En bref
La réforme de la facturation électronique s'applique en deux temps selon la taille de l'entreprise :
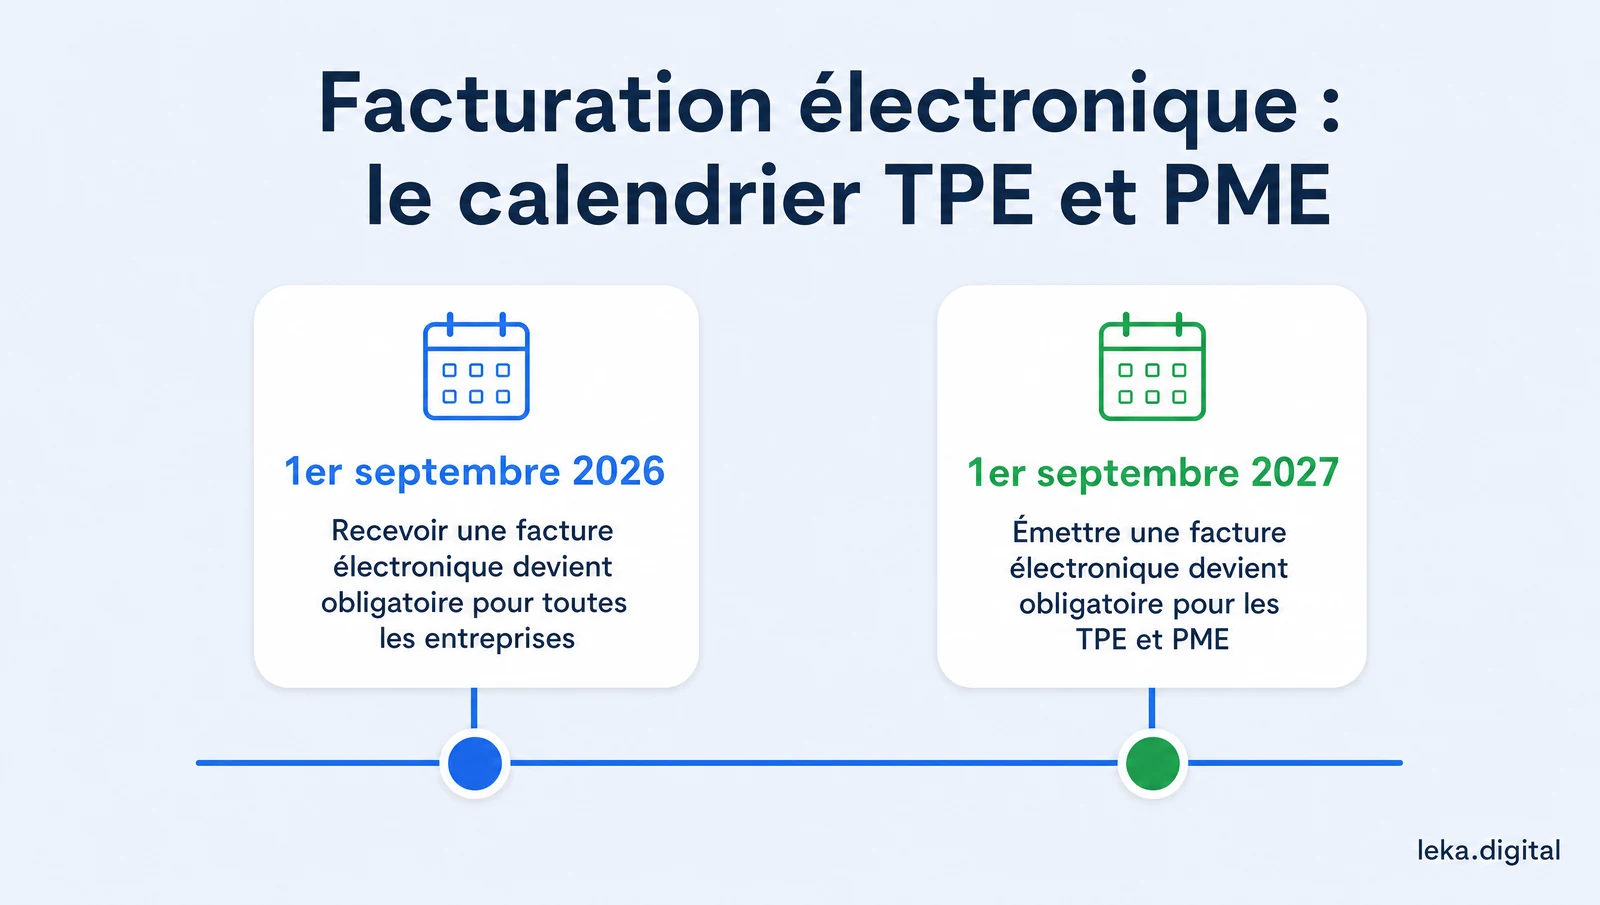
- depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques ;
- depuis la même date, les grandes entreprises et les ETI doivent aussi les émettre ;
- à partir du 1er septembre 2027, l'émission devient obligatoire pour les TPE, PME et micro-entrepreneurs ;
- réception et émission passent par une plateforme agréée, choisie librement dans la liste publiée par la DGFiP.
Une TPE ou une PME dispose donc d'un an pour choisir sa plateforme et tester l'émission.
Ce qui est obligatoire depuis le 1er septembre 2026
Depuis le 1er septembre 2026, la réforme de la facturation électronique impose deux obligations bien différentes, recevoir et émettre, qui ne s'appliquent pas au même moment selon la taille de l'entreprise.
Recevoir une facture électronique est déjà obligatoire pour toutes les entreprises françaises assujetties à la TVA, sans exception de taille. Concrètement, si un de vos fournisseurs vous envoie une facture au format électronique via une plateforme agréée, vous devez pouvoir la réceptionner par ce circuit, et non plus seulement par un PDF envoyé par email.
Émettre une facture électronique est en revanche déjà obligatoire uniquement pour les grandes entreprises et les entreprises de taille intermédiaire (ETI). Si vous êtes une TPE, une PME ou un micro-entrepreneur, vous n'avez pas encore cette obligation d'émission, mais vous pouvez déjà recevoir des factures de vos fournisseurs ou clients plus grands qui, eux, sont soumis à la règle depuis cette date.
L'objectif affiché par l'administration est double : simplifier les démarches déclaratives des entreprises et lutter contre la fraude à la TVA, en donnant à l'administration fiscale une visibilité directe sur les transactions.
Ce qui arrive au 1er septembre 2027 pour les TPE et PME
Le 1er septembre 2027 est la date qui concerne le plus directement les TPE, les PME et les micro-entrepreneurs : à partir de ce jour, l'obligation d'émettre des factures électroniques s'étend à toutes les entreprises assujetties à la TVA, y compris les TPE, les PME, les indépendants et les micro-entrepreneurs.
Après cette date, une facture entre professionnels établie en dehors de ce circuit n'aura plus la même valeur juridique qu'une facture conforme, et pourra exposer l'entreprise émettrice à des sanctions. Le format papier ou le PDF envoyé par email pour une vente entre professionnels ne suffira plus.
Un an peut sembler long, mais le choix et le paramétrage d'une plateforme agréée, la mise à jour du logiciel de facturation et la formation de l'équipe prennent du temps si tout est fait dans l'urgence en août 2027.
Comment se préparer sans y passer un an
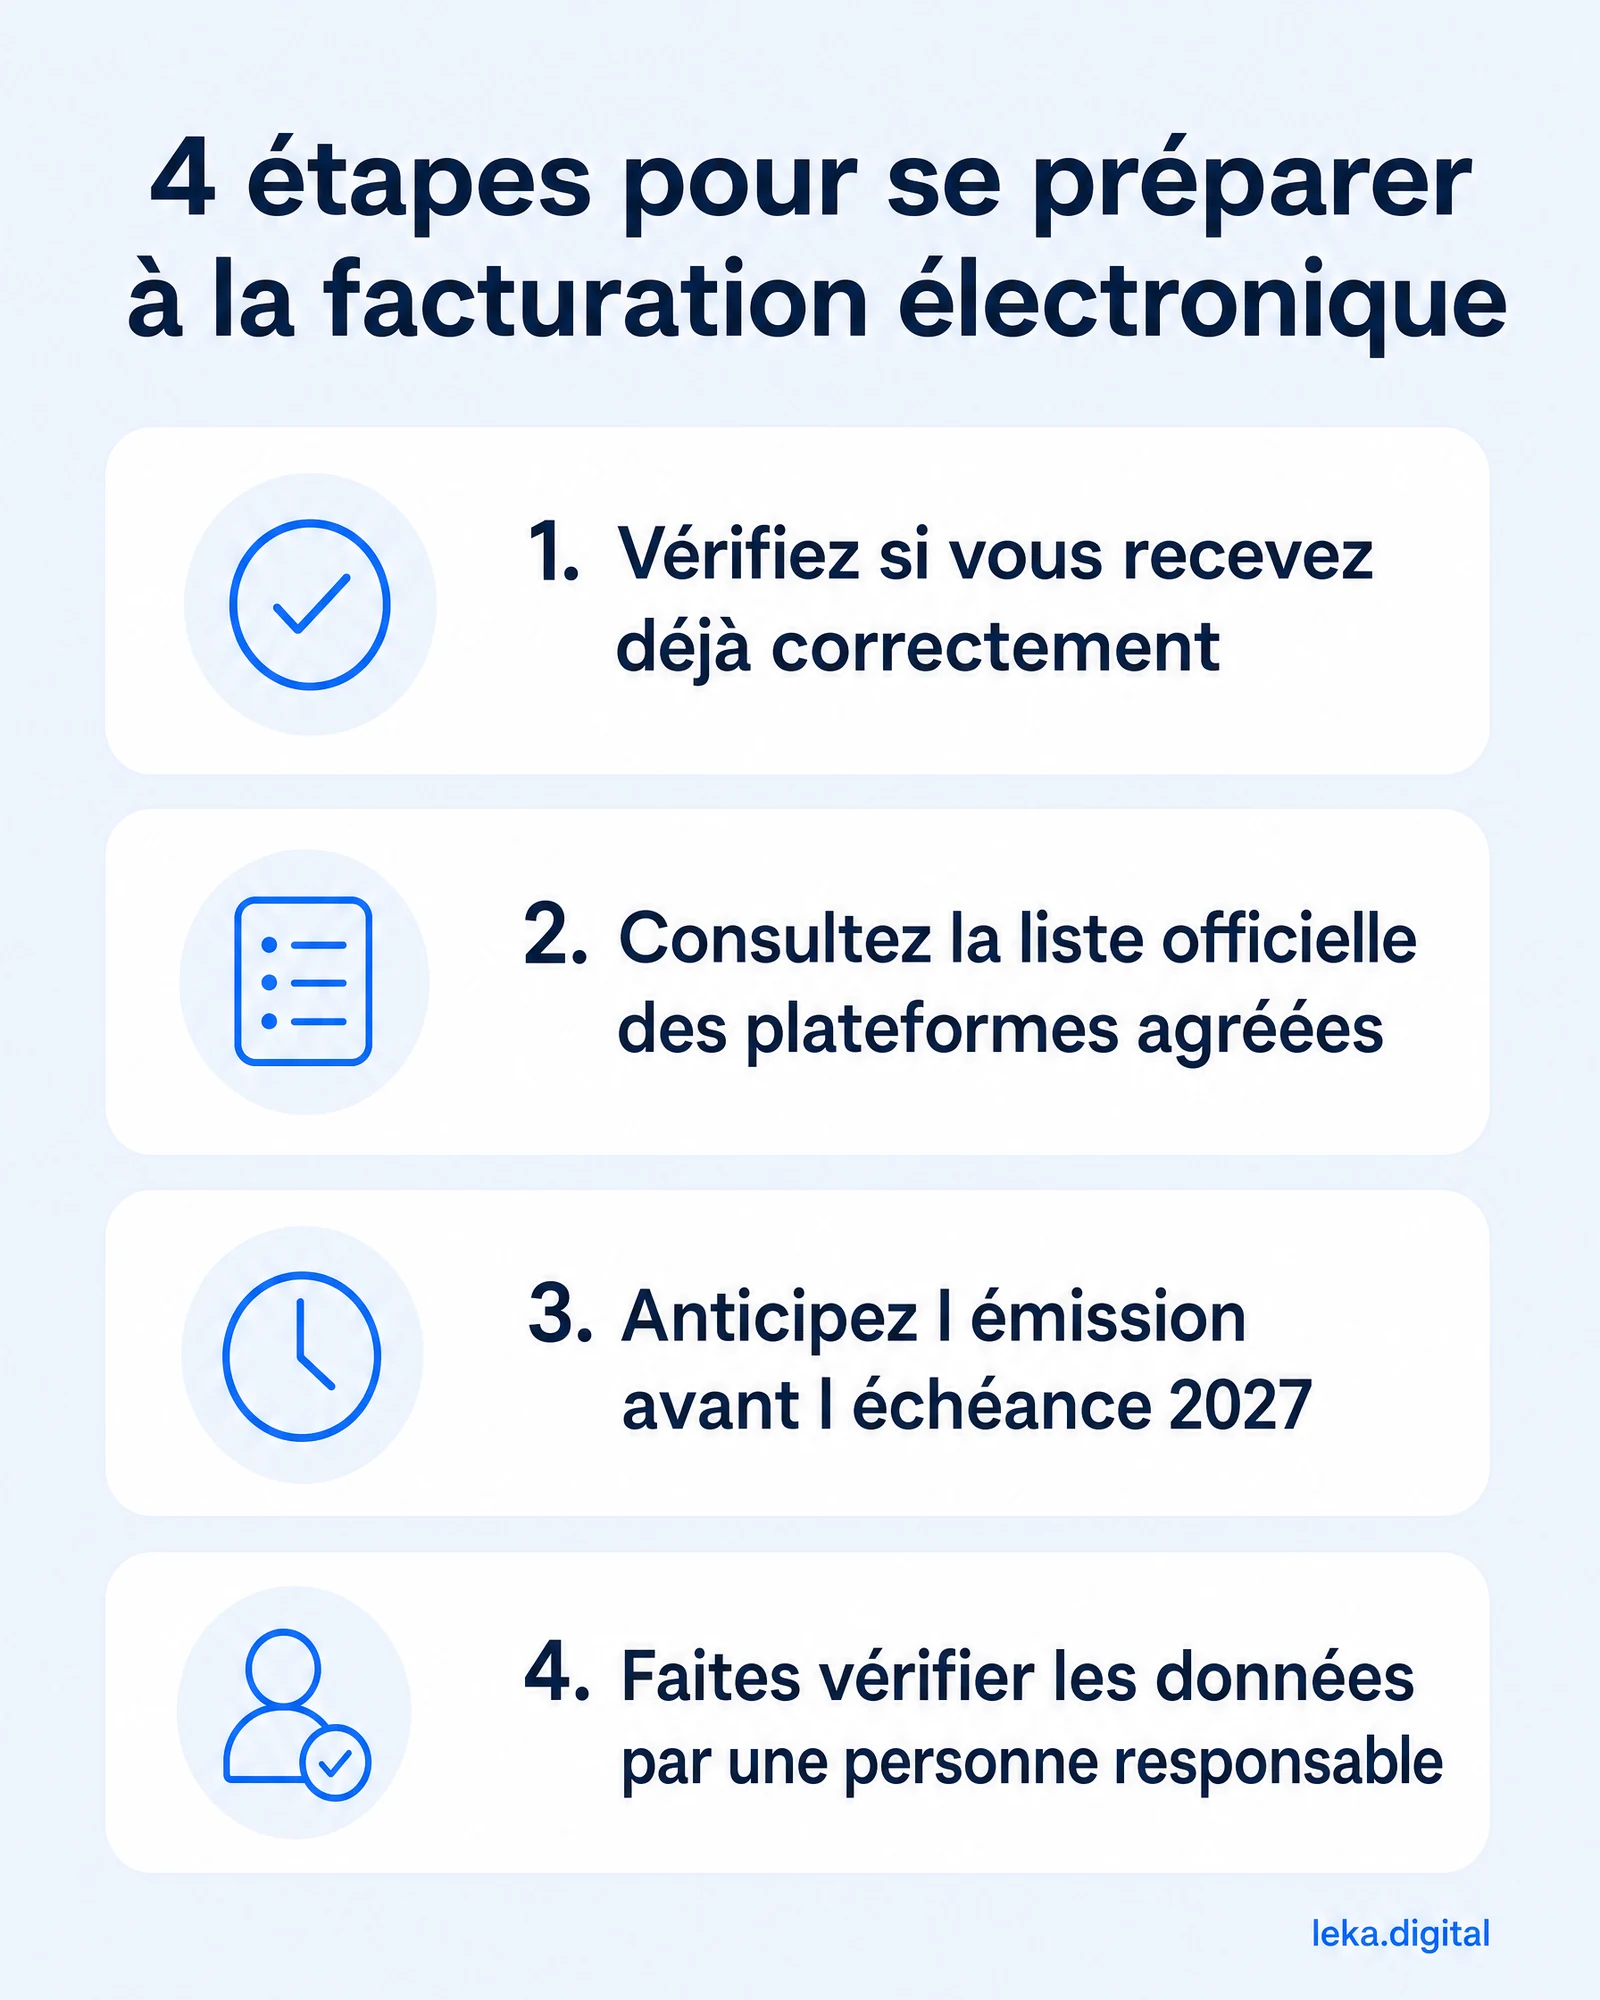
Pour une TPE ou une PME, se préparer à la facturation électronique tient en quatre étapes à mener dans l'année, sans attendre la dernière ligne droite de l'été 2027 :
1. Vérifiez si vous recevez déjà correctement. Demandez à votre comptable ou à votre outil de facturation actuel s'il est compatible avec la réception via une plateforme agréée. Beaucoup de logiciels de facturation grand public l'intègrent déjà ou l'ajoutent progressivement.
2. Consultez la liste officielle des plateformes agréées. Elle est publiée et mise à jour par l'administration fiscale sur impots.gouv.fr. Le choix dépend de votre volume de factures, de votre logiciel de gestion existant et du niveau d'accompagnement souhaité.
3. Anticipez l'émission avant l'échéance 2027. Même si l'obligation n'est pas encore active pour une TPE ou une PME, activer l'émission plus tôt permet de tester le circuit avec quelques clients ou fournisseurs avant que ce soit une contrainte réglementaire.
4. Faites vérifier les données par une personne responsable. Un outil peut automatiser la génération et l'envoi d'une facture, mais les montants, la TVA applicable et les mentions obligatoires restent sous la responsabilité de l'entreprise émettrice. Une automatisation mal réglée qui envoie des factures erronées en masse coûte plus cher qu'un contrôle manuel initial.
Exemple illustratif, à adapter à votre situation réelle : un artisan plombier qui facture surtout des particuliers n'a pas d'obligation d'émission avant 2027, mais reçoit déjà des factures de ses fournisseurs de matériel via une plateforme agréée depuis septembre 2026. Il profite de cette période pour choisir sa propre plateforme et tester l'émission sur ses quelques clients professionnels, avant que la bascule ne devienne obligatoire pour l'ensemble de son activité.
Modèle prêt à copier : le message à envoyer à votre éditeur ou à votre comptable
Le moyen le plus rapide de savoir où vous en êtes est de poser par écrit les mêmes questions à votre éditeur de logiciel de facturation et à votre expert-comptable, puis de comparer leurs réponses. Voici un message à copier et à compléter :
Bonjour, dans le cadre de la réforme de la facturation électronique, pouvez-vous me confirmer par écrit les points suivants pour {nom de l'entreprise}, {nombre} factures émises par mois, clientèle {professionnels, particuliers ou les deux} ?
- Notre outil actuel reçoit-il déjà les factures électroniques via une plateforme agréée ? Si oui, laquelle, et depuis quand ?
- Si ce n'est pas le cas, quelle plateforme de la liste officielle recommandez-vous, et pour quelle raison ?
- Quand pourrons-nous tester l'émission avec quelques clients professionnels, avant l'échéance du 1er septembre 2027 ?
- Qu'est-ce qui change pour nos ventes aux particuliers, qui ne relèvent pas de la facture électronique entre entreprises ?
- Où seront archivées nos factures, et comment les récupérer si nous changeons d'outil ?
- Quel est le coût mensuel prévu, et est-il inclus dans notre abonnement actuel ? Merci de votre retour.
Lisez les réponses avec une grille simple. Une réponse précise, avec le nom de la plateforme et une date, vous permet de passer à l'étape du test. Une réponse vague ou un « c'est prévu » sans date doit être relancée avant la fin du trimestre. Deux réponses contradictoires entre l'éditeur et le comptable justifient un rendez-vous commun : c'est le seul cas où il vaut mieux trancher à trois qu'échanger des emails.
Conservez ces réponses écrites avec votre dossier comptable : elles documentent la manière dont vous vous êtes préparé.
À retenir
- D'ici la fin du mois, demandez à votre comptable ou à votre éditeur si votre outil reçoit déjà les factures via une plateforme agréée.
- Ce trimestre, comparez deux ou trois plateformes de la liste officielle selon votre volume de factures et votre logiciel actuel.
- Au premier semestre 2027, testez l'émission avec quelques clients professionnels et faites vérifier montants, TVA et mentions.
- Si votre outil actuel ne propose aucune solution conforme d'ici début 2027, changez-en plutôt que d'attendre août.
Le diagnostic digital et IA aide à faire le point sur vos outils actuels et les priorités à traiter en premier.
Sources
Limites : état du calendrier au 22 septembre 2026. Vérifiez toujours votre situation exacte auprès de votre comptable ou sur impots.gouv.fr, le calendrier pouvant comporter des cas particuliers selon votre statut.
- URSSAF, la facturation électronique obligatoire au 1er septembre 2026 : obligation de réception pour toutes les entreprises depuis septembre 2026.
- impots.gouv.fr, je passe à la facturation électronique : calendrier d'émission selon la taille de l'entreprise.
- impots.gouv.fr, liste des plateformes agréées : liste officielle des plateformes agréées.
À propos de l’auteur
Nicolas Barbe Calon, Consultant IA & marketing
Nicolas relie l’IA, l’automatisation et le marketing pour répondre à des besoins métier concrets. Il aide les équipes à gagner du temps sans perdre la maîtrise ni la qualité.
Questions fréquentes
Une TPE doit-elle déjà émettre des factures électroniques ?
Non. Depuis le 1er septembre 2026, une TPE doit seulement être en mesure d'en recevoir. L'obligation d'émission pour les TPE, PME et micro-entrepreneurs démarre le 1er septembre 2027.
Qu'est-ce qu'une plateforme agréée ?
C'est un service de facturation privé, immatriculé par l'administration fiscale, qui assure la transmission et la réception des factures électroniques entre entreprises. La liste officielle est publiée sur impots.gouv.fr.
Mon logiciel de facturation actuel suffit-il ?
Cela dépend de l'outil. Vérifiez auprès de votre éditeur ou de votre comptable s'il est déjà compatible avec la réception via une plateforme agréée, ou s'il faudra en changer avant 2027.
Que risque-t-on à ne pas s'y préparer ?
Après le 1er septembre 2027, une facture entre professionnels émise en dehors du circuit agréé n'aura plus la même valeur et pourra exposer l'entreprise à des sanctions. Mieux vaut tester le circuit avant que l'obligation ne devienne active.
Un micro-entrepreneur est-il concerné ?
Oui. La réforme s'applique à toutes les entreprises assujetties à la TVA, y compris les micro-entrepreneurs, avec le même calendrier que les TPE et PME.
Repères locaux
Une présence de terrain en Île-de-France.
Leka accompagne particulièrement les entreprises de Seine-et-Marne, de Seine-Saint-Denis et du Val-de-Marne, sur site ou à distance selon le besoin.
Voir la méthode SEO local